

به گزارش ماهنامه اقتصاد ۳۶۰
چراغ سبز شبکه بانکی به بنگاههای آسیبدیده از جنگ
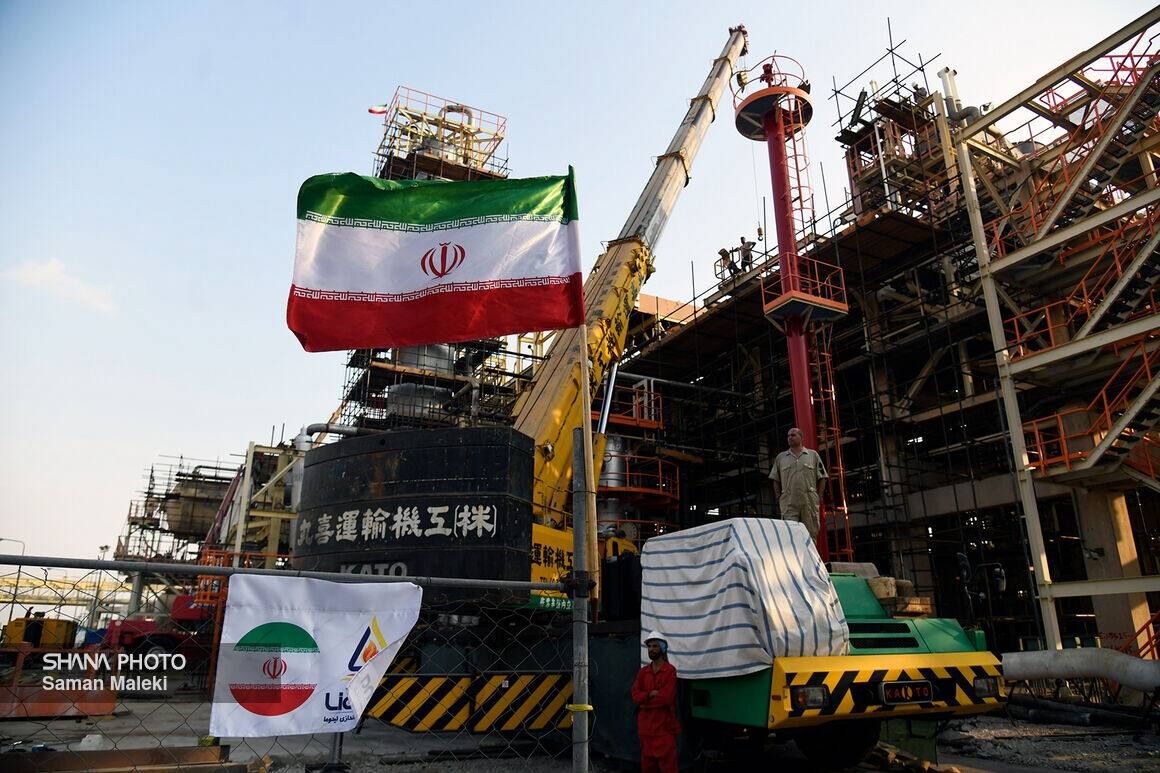
به گزارش واحد اقتصادی خبرگزاری صبح اقتصاد پس از پایان جنگ رمضان برای جبران خسارتهای ناشی از جنگ، درخواست تسهیلات از شبکه بانکی شدت گرفت؛ در شرایطی که برخی مدعی عدم حمایت از بنگاههای آسیب دیده از جنگ شدهاند، بررسی مصوبات نظام بانکی نشان میدهد مجموعهای از محدودیتها برای واحدهای مشمول تعدیل شده و تسهیلاتی نیز برای تأمین سرمایه در گردش این بنگاههای آسیب دیده در نظر گرفته شده است.
شبکه بانکی طی هفت ماهه نخست سال ۱۴۰۵ بالغ بر ۹ هزار ۲۴۱ هزار میلیارد تومان تسهیلات پرداخت کرده که نسبت به رقم متناظر در دوره مشابه سال قبل، ۳ هزار ۶۶۹ هزار میلیارد تومان (معادل ۶۵.۹ درصد) افزایش یافته است.
البته بایستی در نظر داشت تامین مالی بازسازی جنگ، با پول پاشی متفاوت است. به عبارت دیگر بنا نیست بازسازی صرفا با پول دادن به این بنگاها جبران شود. در ضمن بسیاری از بنگاههای آسیب دیده جهت واردات تجهیزات، نیاز ارزی و دلاری دارند و با ارائه تسهیلات ریالی به این بنگاهها دردی دوا نخواهد شد.
حمایت از بنگاههای آسیب دیده متوقف شده است؟
بهدنبال انتشار اخباری درباره توقف یا تأخیر در اجرای تفاهمنامههای مشترک وزارت صنعت، معدن و تجارت و بانک مرکزی برای تأمین مالی و بازسازی واحدهای صنعتی آسیبدیده از جنگهای اخیر و همچنین طرح ادعای تصویب نشدن این توافقها در هیأت عالی بانک مرکزی، گزارشها و مستندات نظارتی این بانک به مجموعهای از تصمیمات و تدابیر اتخاذشده در نظام بانکی اشاره دارد.
بر اساس این مستندات، اقدامات پیشبینیشده برای حمایت از تولید و اشتغال در شرایط اضطراری را میتوان در سه محور کلی دستهبندی کرد: تسهیل مقررات و رفع برخی محدودیتهای بانکی برای واحدهای مشمول، تداوم پرداخت تسهیلات از مسیر ابزارهای مختلف بانکی و طراحی الگوی تأمین مالی هدفمند برای واحدهای گلوگاهی و بنگاههای کوچک و متوسط.
برداشت اول؛ تسهیل مقررات
بانک مرکزی به مجموعهای از مصوبات اشاره کرده که با اتکا به تصمیمات مراجع بالادستی، از جمله شورای عالی امنیت ملی، شورای عالی هماهنگی اقتصادی سران قوا، هیأت وزیران و ستاد ملی بازسازی، در ارکان مختلف این بانک، بهویژه هیأت عالی، تصویب و به شبکه بانکی ابلاغ شدهاند. هدف این تصمیمات، کاهش برخی موانع بانکی و اعتباری پیش روی بنگاههایی عنوان شده که در شرایط اضطراری با آسیب یا محدودیت در فعالیت مواجه شدهاند.
بر اساس ضوابط اعلامشده، برای تسهیلات سرمایه در گردش واحدهای مشمول، مهلت سهماهه پس از سررسید در نظر گرفته شده و برخی محدودیتهای ناشی از چکهای برگشتی در شرایط اضطراری نیز رفع شده است. همچنین تمدید دوماهه سقفهای اعتباری مصوب، اعطای تسهیلات تا سقف ۷۰ میلیارد ریال برای یکبار صرفاً با دریافت چک و سفته و افزایش سقف مانده تسهیلات سرمایه در گردش بنگاهها از ۹۰ درصد به ۱۳۵ درصد، از دیگر موارد پیشبینیشده در این بسته است.
برداشت دوم؛ عدم سختگیری به بنگاههای آسیب دیده
در ادامه این تسهیلات، امکان افزایش ۵۰ درصدی حد اعتباری واحدهای مشمول و امهال بدهیهای غیرجاری آنها با دریافت ۷.۵ درصد از مبلغ بدهی و پیشبینی دوره تنفس نیز در نظر گرفته شده است. علاوه بر این، انتقال بدهیهای ناشی از اعتبارات اسنادی و ضمانتنامههای وصولنشده به طبقه مشکوکالوصول تا حداکثر سه ماه به تعویق افتاده و وجه التزام تأخیر تأدیه تسهیلاتی با اصل مبلغ حداکثر ۷ میلیارد ریال نیز مشمول بخشودگی شده است.
برداشت سوم؛ تامین مالی کالا و خدمات ضروری
دامنه این تصمیمات صرفاً به واحدهای صنعتی محدود نمیشود. بر اساس مستندات بانک مرکزی، تأمین مالی خرید تضمینی گندم، پرداخت مستمری و بیمه بیکاری از طریق سازمان تأمین اجتماعی و تسویه مطالبات مراکز درمانی و تأمینکنندگان دارو و تجهیزات پزشکی نیز در زمره حوزههایی قرار گرفتهاند که برای آنها خطوط اعتباری اضطراری در نظر گرفته شده است.
پول پاشی یا تامین مالی؟
با این حال، اعلام مجموعهای از مصوبات و تسهیلات بانکی لزوماً به معنای حل مسئله تأمین مالی واحدهای آسیبدیده نیست. میزان اجرای این تصمیمات، سرعت دسترسی بنگاهها به منابع، تعداد واحدهای بهرهمند و کفایت اعتبار تخصیصیافته برای جبران خسارات، از جمله موضوعاتی است که برای ارزیابی اثربخشی این سیاستها باید مورد بررسی قرار گیرد.
همچنین باید میان مصوبات عمومی حمایتی و وضعیت تفاهمنامههای مشخص وزارت صمت و بانک مرکزی تفکیک قائل شد؛ چراکه وجود مجموعهای از تسهیلات بانکی بهتنهایی وضعیت نهایی توافقات مشترک و نحوه اجرای آنها را روشن نمیکند.


